Il est possible de comptabiliser à chaque versement les montants de Capital et d'intérêts payés.
REMBOURSEMENT D'EMPRUNTS
Exceptionnellement, les comptes de Dépenses d'intérêts doivent être utilisés avec l'auxiliaire concerné.
Ce fonctionnement permet de consulter et d'imprimer le rapport Remboursement d'emprunts.

CONSOLIDATION D'EMPRUNTS
La consolidation d'emprunts peut être considérée comme un remboursement d'emprunts mais avec des montants plus importants que les versements habituels.
Ce genre de transaction implique généralement :
1.Ajout d'un nouvel emprunt

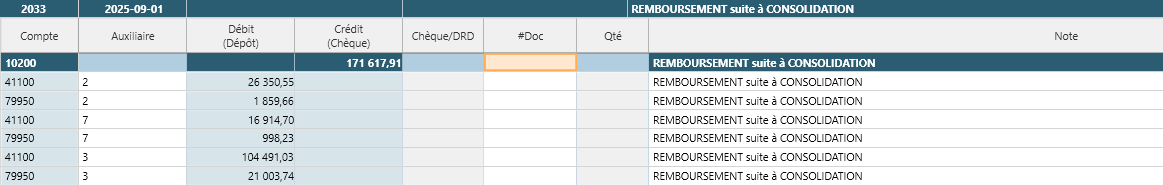
2.Remboursement du ou des anciens emprunts (avec ajustement d'intérêts)
3.Frais d'ouverture du nouvel emprunt (ou frais de gestion de la consolidation)

Les écritures ci-dessus utilisent des comptes à titre d'exemple seulement.
Veuillez utiliser vos propres comptes pour comptabiliser correctement vos transactions.