Lors d’un retrait préventif, l’employeur doit verser 90% du salaire net pour les 14 jours complets suivant les 5 premiers jours ouvrables.
En cas d’accident au travail (sans retour au travail le lendemain de l’accident), l’employeur doit verser 90% du salaire net pour les jours où l’employé aurait normalement travaillé.
L’indemnité qui correspond à 90% du salaire net sera remboursée à l'employeur par la CNESST.
Ces sommes NE DOIVENT PAS faire partie de :
•Paies régulières versées à l'employé
•Rémunérations assurables et imposables sur les feuillets T4 et Relevés 1
|
Pour plus de détails sur l'application des lois en vigueur sur les indemnités de salaire lors d'un retrait préventif ou d'un accident de travail, il faut consulter les liens suivants :
|

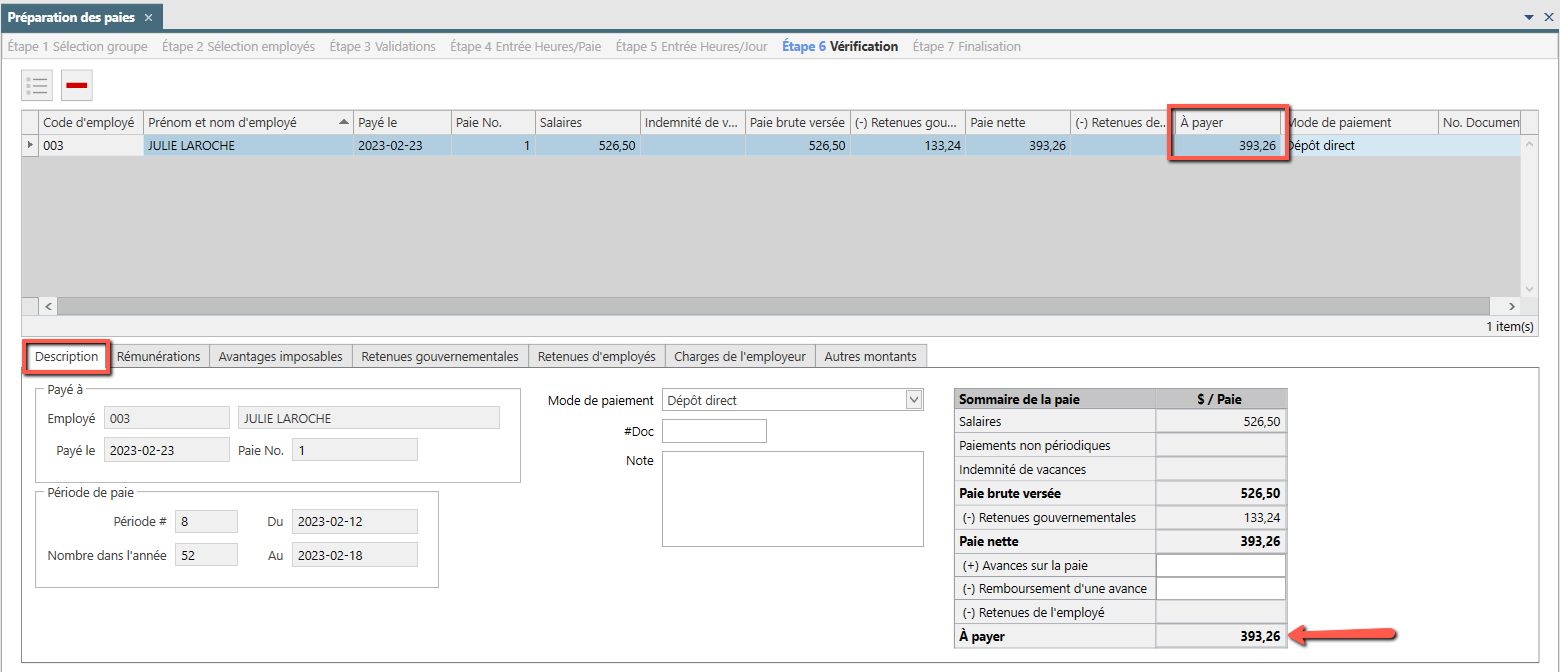
Pour connaître le montant à payer : 1.Faire une préparation de paie pour l’employé concerné, à la date de paie désirée 2.Inscrire le nombre d’heures pour la période de paie visée 3.À l’étape de « Vérification », prendre en note le montant « À payer » ; le calcul de l’indemnité se fait à partir de ce montant X 90% 4.Supprimer la paie de cet employé
|
Dans la Saisie des écritures, faire une écriture pour comptabiliser le paiement à l'employé. Le paiement doit correspondre à 90% du salaire net habituel.
Les comptes à utiliser pour cette écriture : un compte bancaire pour comptabiliser le paiement et un compte de dépense temporaire (pourrait être le compte de dépense pour les salaires) ou un compte à recevoir en attente du paiement par la CNESST.
|

Lors du remboursement par la CNESST de l'indemnité, il faut faire une écriture qui utilisera les mêmes comptes qu'à l'étape précédente (mais à l'inverse).
|
